中國私募股權公司53億元敵意收購非洲銅礦 礦業投資的戰略突圍與風險博弈
隨著全球能源轉型加速,銅作為關鍵工業金屬的戰略價值持續攀升。一則重磅消息震動了國際礦業市場:一家中國私募股權公司擬以53億元人民幣(約合7.3億美元)發起對某非洲銅礦項目的敵意收購。這一交易不僅刷新了中國私募股權在非洲礦業投資的單筆規模紀錄,更因其“敵意”屬性而備受關注。本文將從交易背景、戰略動機、潛在風險及行業影響四個維度,剖析這一事件背后的深層邏輯。
一、交易背景:銅價高企與資源爭奪戰
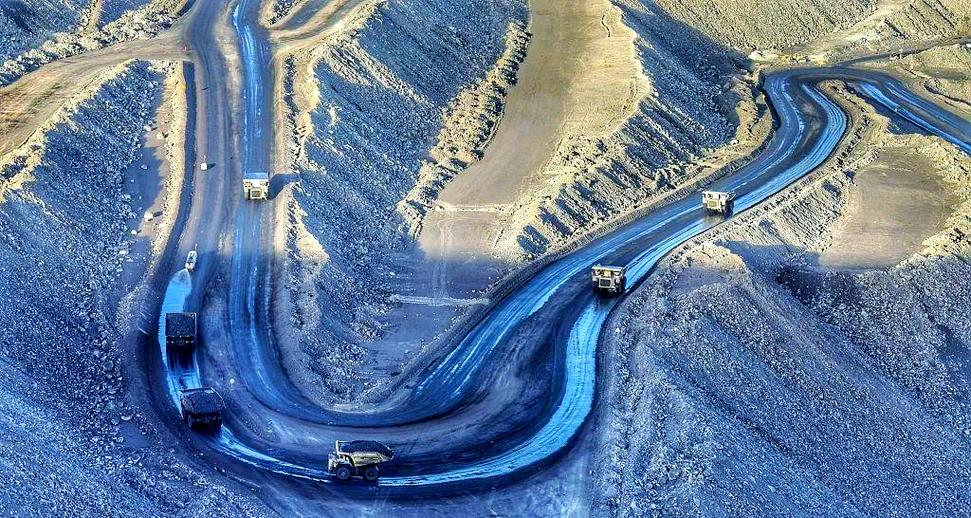
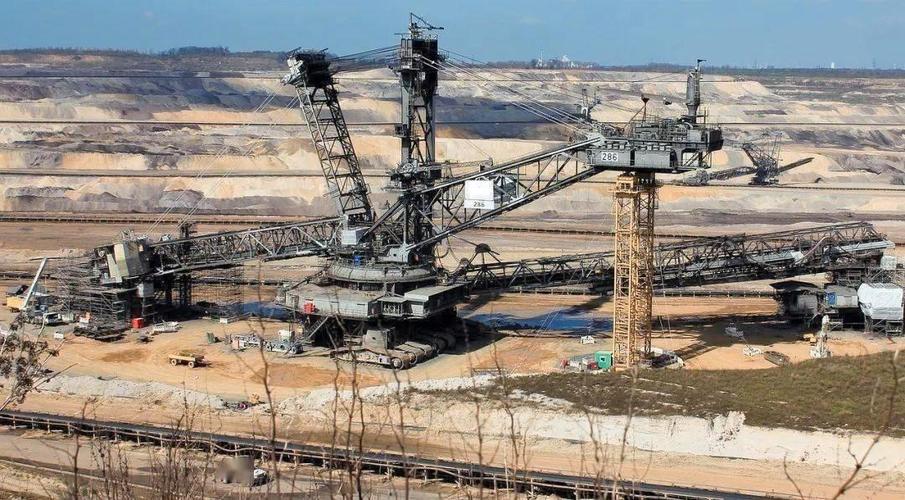
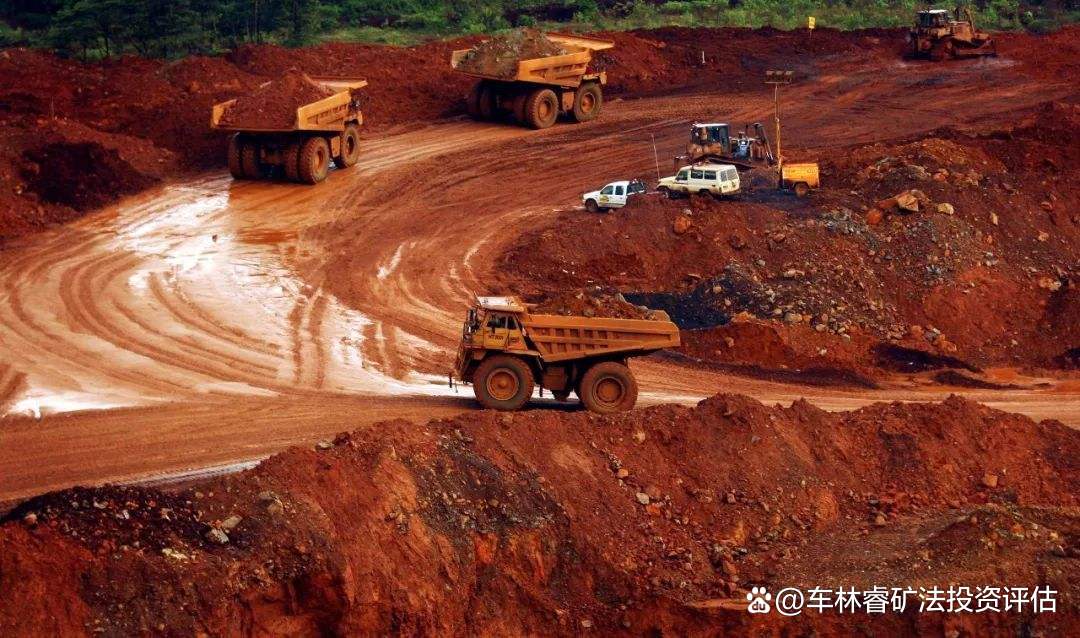
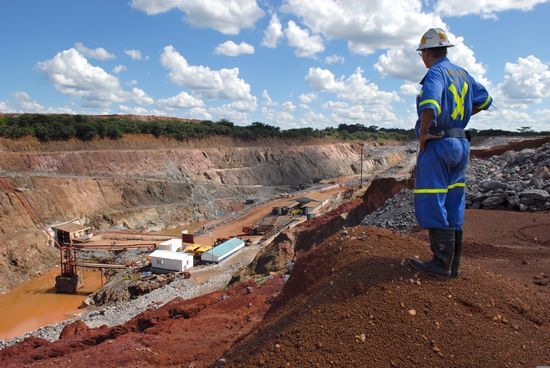
標的銅礦位于非洲中部銅鈷成礦帶,已探明銅金屬量超過200萬噸,平均品位約2.5%,屬于全球稀缺的高品位資源。該礦當前由一家西方礦業公司控股,因資金短缺和管理問題產能利用率不足40%。中國私募股權公司瞄準這一機會,試圖通過溢價收購奪取控制權,并計劃注入資本重啟擴產。
值得注意的是,此次收購繞過了標的公司董事會,直接向股東發起要約,屬于典型的敵意收購。分析人士指出,中國私募股權此舉既是對銅價長期看漲(當前LME銅價已突破9500美元/噸)的押注,也是在西方礦企收縮非洲投資背景下的“逆向抄底”。
二、戰略動機:為何是私募股權,為何是敵意?
- 政策東風吹拂:中國“十四五”規劃明確將銅列為戰略性礦產,鼓勵企業通過市場化方式獲取海外資源。私募股權基金作為靈活資本工具,能夠規避國有企業直接收購的政治阻力。
- 產業鏈卡位需求:中國銅消費占全球50%以上,但自給率不足30%。私募股權收購后,可通過長期包銷協議鎖定銅精礦供應,間接保障國內冶煉企業原料安全。
- 敵意策略的博弈邏輯:標的大股東(一家加拿大上市礦企)因ESG爭議和債務問題股價低迷,中國收購方判斷其中小股東可能傾向高溢價退出。敵意收購可避免管理層拖延,快速達成交易。
三、風險與挑戰:不僅僅是“敵意”
盡管戰略意圖清晰,但交易面臨多重考驗:
- 政治與監管阻力:非洲資源國近年加強礦業保護主義,如剛果(金)重審礦權合同、贊比亞提高權利金。標的國可能以“國家安全”為由否決交易。
- 融資與運營風險:53億元收購資金中擬使用60%杠桿,若銅價波動或項目復產延遲,償付壓力巨大。中國私募缺乏海外礦山運營經驗,可能重蹈“買得來、管不好”的覆轍。
- 法律與輿論戰:標的公司已聘請國際律所發起反收購防御,可能散布“中國資本掠奪資源”的輿論,影響當地社區關系。
四、行業影響:開辟中資出海新路徑?
若交易成功,將為中國私募股權參與全球礦業競爭提供范本:一是通過“少量股權+債權”的結構降低首付壓力;二是與國內冶煉廠簽訂預售協議以對沖風險;三是利用非洲自貿區政策降低物流成本。
但也要警惕負面效應:單邊敵意收購可能推高資源民族主義情緒,導致后續中資項目審批趨嚴。中國礦業聯合會建議,企業應更多采用“友好磋商+本地化合營”模式,而非單純資本強攻。
這筆53億元的敵意收購,是中國私募股權從金融投資轉向戰略資源控制的一次豪賭。它折射出全球銅資源爭奪的白熱化,也考驗著中國資本跨境整合的能力。無論成敗,此案都將載入中非礦業合作史冊——它提醒我們:在能源轉型的黃金賽道上,資源獲取不僅需要金錢,更需要智慧與耐心。
如若轉載,請注明出處:http://m.ncshwy.com/product/40.html
更新時間:2026-11-01 15:04:56